Reforma tributária pode custar caro ao pequeno fornecedor
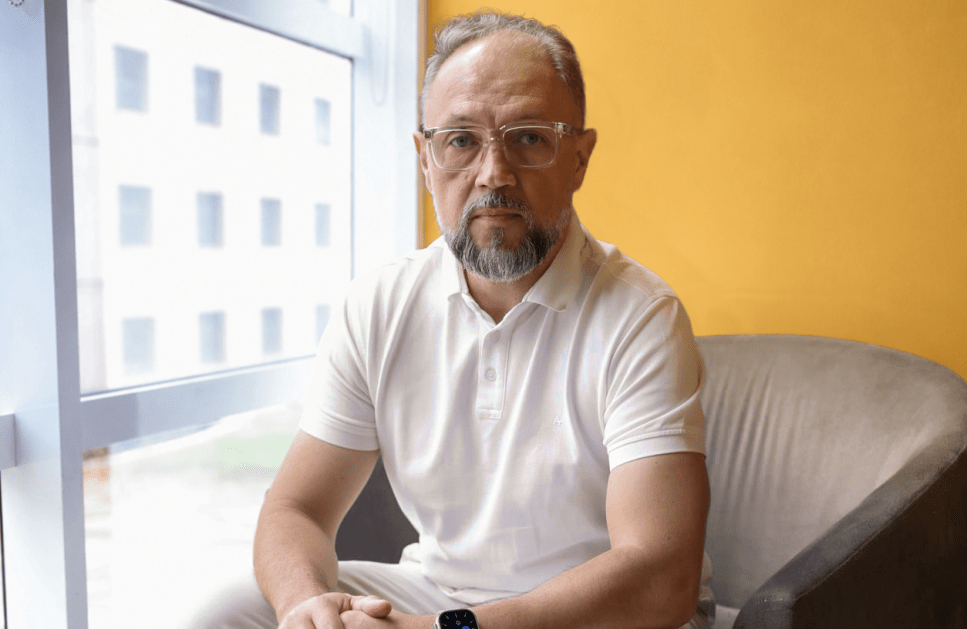
A reforma tributária vai alterar a relação entre grandes empresas e seus fornecedores de menor porte. Em entrevista à Jovem Pan, Cláudio Fernandes, CEO da Midas, avalia que negócios despreparados para as novas regras correm o risco de perder espaço nas cadeias de fornecimento. Segundo ele, empresas de médio e grande porte já se movimentam para entender os efeitos da mudança, mas boa parte dos pequenos empresários ainda não percebeu o que está em jogo.
O cerne do problema está na nova dinâmica dos créditos tributários. Dependendo da operação, o imposto destacado na nota fiscal passa a gerar crédito para quem contrata, o que significa que duas empresas com o mesmo serviço e o mesmo preço podem deixar de ser equivalentes aos olhos do cliente.
Um estudo do Instituto Brasileiro de Planejamento e Tributação (IBPT), o “Raio-X do Simples Nacional em 2025”, mostra que mais de 70% das empresas optantes pelo Simples Nacional não vendem diretamente ao consumidor final, atuando em operações entre empresas, justamente onde a geração de créditos tributários pode pesar na escolha de fornecedores. Setores como confecções e logística aparecem entre os mais expostos.
Se uma marca precisa contratar um serviço e tem duas opções ao mesmo preço, passa a considerar também o crédito que conseguirá aproveitar em cada uma. O fornecedor despreparado para essa conta pode se tornar menos interessante mesmo sem alterar o valor cobrado, o que ameaça contratos de manutenção e de serviços especializados construídos ao longo de anos.
Cláudio defende que, em vez de tratar fornecedores desalinhados como um problema a ser cortado, as grandes companhias deveriam ajudá-los a se adequar aos novos processos fiscais. “Você não tem que se preocupar em quem vai te trazer impacto econômico, tem que se preocupar em como ajudar essas empresas”, diz o CEO.
Segundo ele, alguns grupos empresariais já comunicam fornecedores sobre prazos de adequação, com risco de substituição para quem não atender às novas exigências, movimento que a Midas considera equivocado e prefere endereçar com apoio à transição em vez de corte.
O prazo de setembro de 2026 fica mais concreto
A janela de decisão citada por Cláudio deixou de ser uma referência genérica. Pela Resolução CGSN nº 186/2026, o prazo de opção pelo Simples Nacional para 2027 foi antecipado e passa a ocorrer entre 1º e 30 de setembro de 2026. É na mesma janela que a empresa decide se recolhe o IBS e a CBS dentro da guia única do Simples ou pelo chamado regime híbrido, por fora do DAS, mecanismo que permite gerar crédito integral aos clientes a partir de 2027.
Até lá, o Simples Nacional segue dispensado de destacar os dois tributos nas notas fiscais, já que 2026 é considerado ano de teste. A obrigação passa a valer de fato em 2027, quando o CBS substitui o PIS e a Cofins.
Há ainda uma camada técnica que amplia a pressão sobre o pequeno fornecedor, o split payment. Se o crédito do comprador passar a depender do recolhimento imediato do imposto no momento da liquidação da operação, o modelo tradicional do Simples, baseado no pagamento posterior via DAS, pode gerar desalinhamento operacional, com impacto direto no caixa das empresas menores.
A reformulação deixa de ser exclusiva do departamento fiscal. Financeiro, compras, estoque e comercial terão de participar das decisões, e até uma compra corriqueira vai exigir mais atenção: será preciso considerar se a operação gera crédito e se a documentação está correta. Empresas que já operam no lucro real, e por isso já lidam com gestão de créditos tributários, tendem a se adaptar com mais facilidade do que aquelas que vão encarar essa lógica pela primeira vez.
A pressão chega também aos escritórios de contabilidade, que hoje atendem grandes carteiras de pequenos negócios com apurações relativamente simples. A tendência de médio prazo é de maior automação, com integração entre municípios, estados e governo federal. Até que essa estrutura funcione plenamente, porém, os pequenos fornecedores de grandes empresas seguem mais expostos.
Para Cláudio, o erro está em enxergar a reforma apenas como uma obrigação fiscal. Hoje, uma grande empresa pode manter um fornecedor por anos pela qualidade do serviço e pela confiança construída na relação. Com a nova sistemática, a situação tributária entra nessa conta. E a transformação pode chegar ao pequeno fornecedor não por um imposto maior, mas pela chance de o cliente encontrar, do lado fiscal, uma opção mais vantajosa.
continue lendo
 Negócios
A máquina não tem raiva. E é por isso que ela vai gerir melhor que você
Todo gestor gasta entre 20% e 40% do tempo apagando incêndio interpessoal. Não estratégia, não coaching, não crescimento. Atrito, ruído, "fulano não fez", "não foi assim que a gente combinou".
Só nos Estados Unidos, o conflito no trabalho consome cerca de 359 bilhões de dólares por ano em horas pagas. E o tempo que as empresas gastam com isso dobrou entre 2008 e 2022. A gestão moderna está afogada em briga.
Agora uma provocação: e se o melhor gestor de conflito da sua empresa não fosse um humano?
- Tudo começou com uma rescisão paga em bananas. Agora, eles esperam um faturamento de R$70 milhões para 2026 Luciene de Oliveira · há 2 dias
- Soltar não é abandonar Gustavo Ribeiro · há 3 dias
- Setembro é decisivo, mas empresas ainda não sabem como a reforma tributária vai afetar seus negócios Luciene de Oliveira · há 3 dias
- Construí uma IA para ser dono da empresa enquanto eu não estou Gustavo Ribeiro · há 5 dias